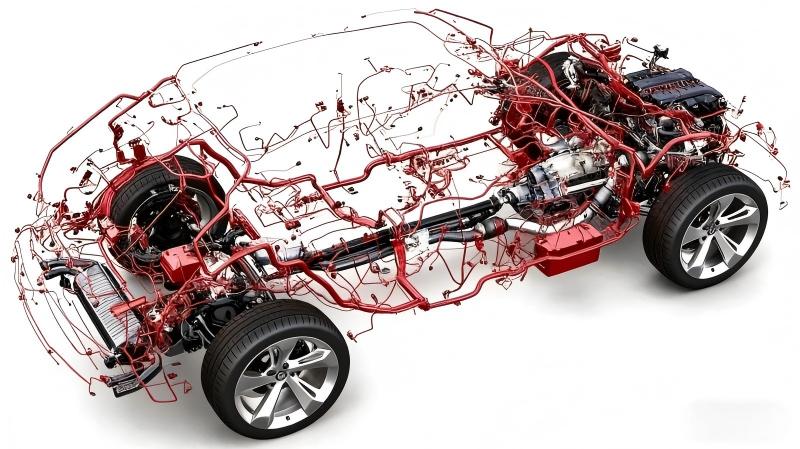
Z punktu widzenia przemysłu wyższego szczebla głównymi surowcami dla przemysłu wiązek przewodów samochodowych są przewody, zaciski, osłony i uszczelki, obejmujące takie materiały jak miedź, guma i tworzywa sztuczne. Ceny ustalane są przede wszystkim na podstawie cen rynkowych towarów, takich jak miedź, ropa naftowa, kauczuk naturalny i inne materiały chemiczne.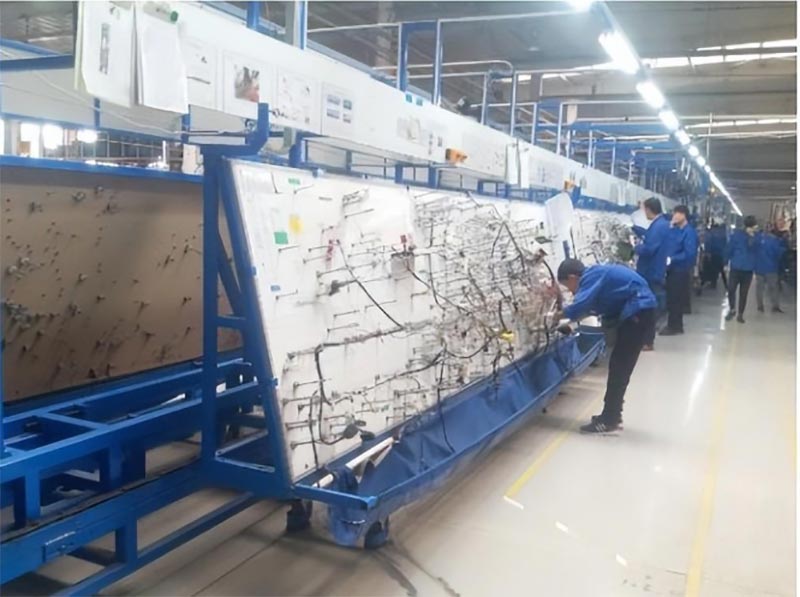
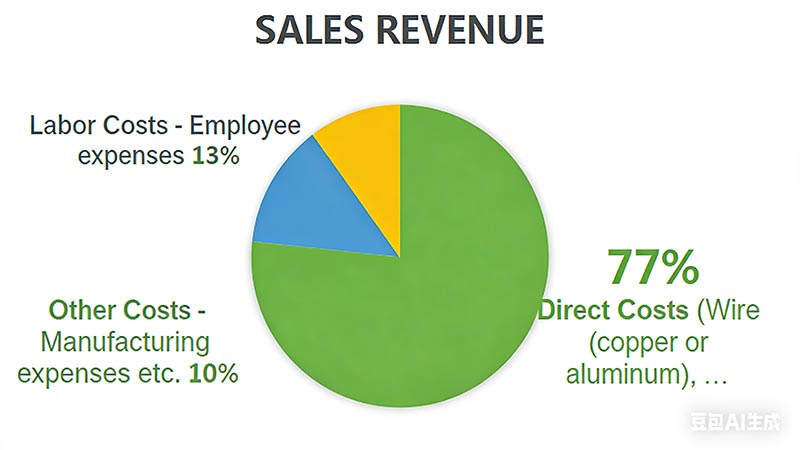
Branża wiązek przewodów samochodowych jest typowo pracochłonną branżą, wymagającą dużej ilości pracy ręcznej przy operacjach na linii montażowej, takich jak wkładanie, okablowanie, izolacja i łączenie w wiązki w procesie produkcyjnym. Według raportu rocznego firmy Huaguang Co., Ltd. za rok 2021, proporcja bezpośrednich kosztów materiałów i kosztów pracy przy produkcji wiązek przewodów przedstawia się następująco:
Spośród wszystkich surowców kable (druty), osłony i końcówki stanowią trzy największe proporcje. Zgodnie z prospektem emisyjnym Huguang Co., Ltd. w roku 2019 udział kabli, powłok i końcówek w łącznej kwocie zakupów spółki przedstawiał się następująco:
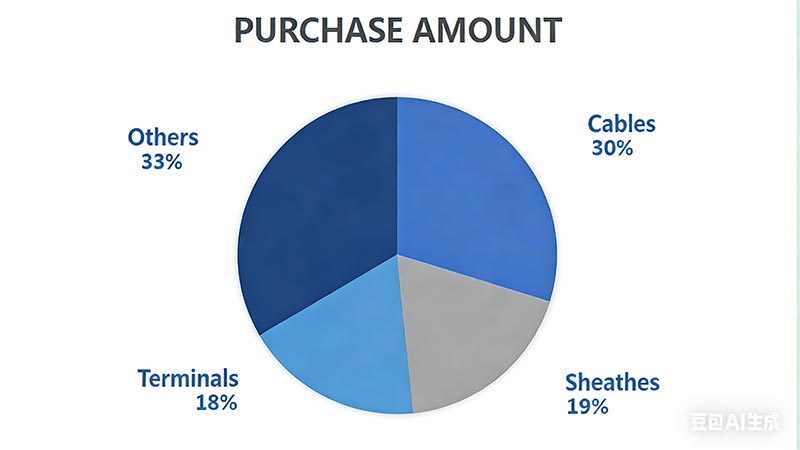
Udział trzech najczęściej kupowanych surowców utrzymuje się na stosunkowo stabilnym poziomie. Miedź jest podstawowym materiałem na kable, dlatego też koszty materiałów miedzianych stanowią zdecydowaną większość kosztów kabli i składają się głównie z prętów i drutów miedzianych. Materiały miedziowe stanowią ponad 80% głównych kosztów operacyjnych producentów kabli.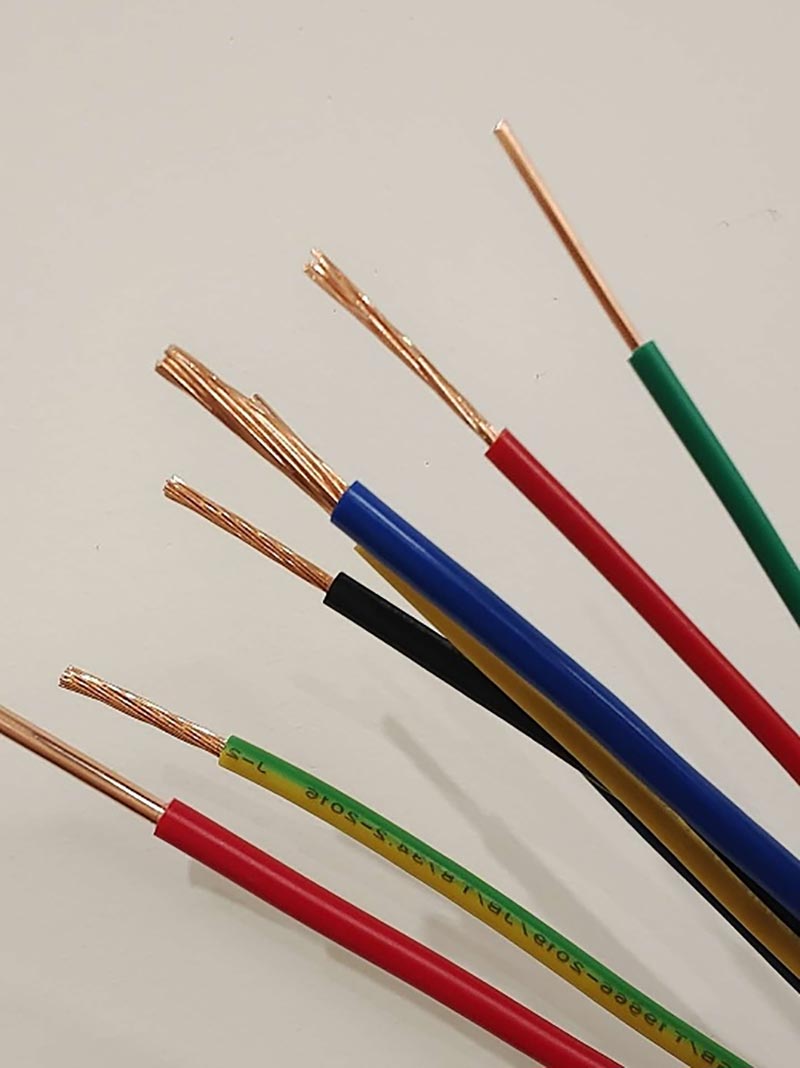
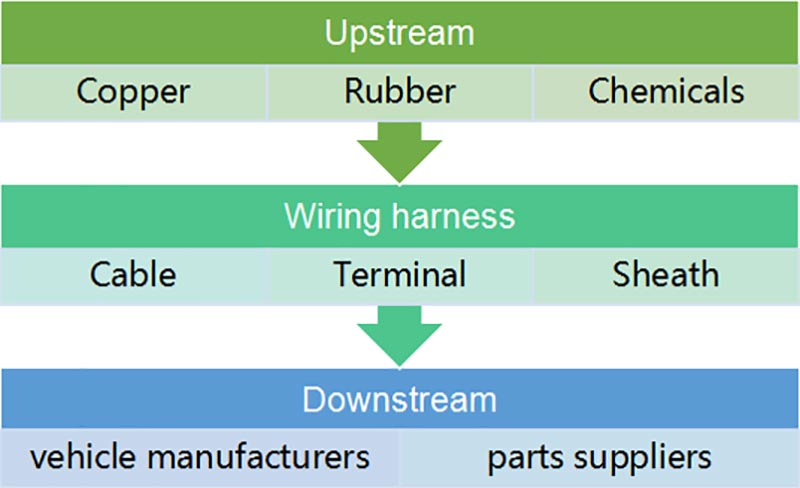
Wiązki elektryczne samochodowe to komponenty motoryzacyjne, zajmujące pozycję środkową w całym łańcuchu przemysłu motoryzacyjnego. Ich dostawcami na wyższym szczeblu łańcucha dostaw są miedź, guma i produkty chemiczne, natomiast klientami na dalszym etapie łańcucha dostaw są producenci pojazdów i dostawcy niektórych części.
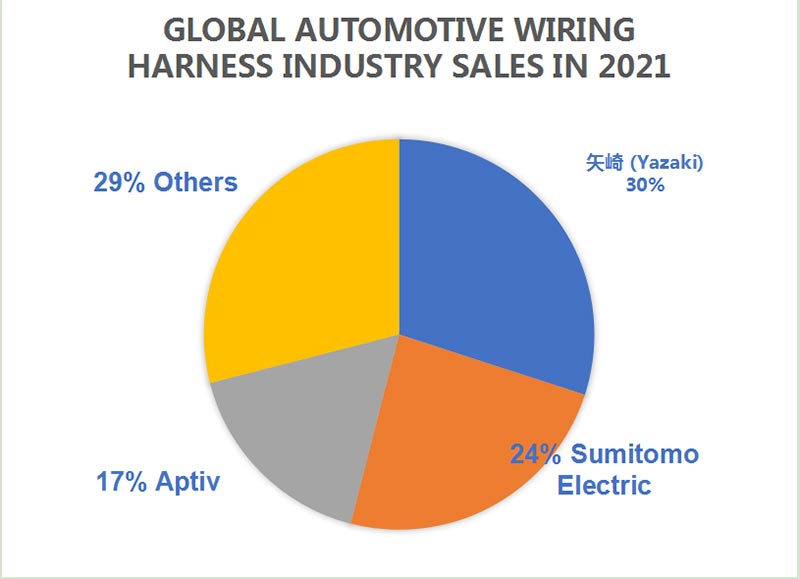
W 2021 r. współczynnik CR3 (stosunek koncentracji trzech największych firm) na światowym rynku wiązek przewodów samochodowych wyniósł 71%, przy czym czołowe trzy to Yazaki, Sumitomo i Aptiv. Na rynku krajowym duzi krajowi producenci samochodów w większości utrzymują stabilną współpracę z lokalnymi producentami wiązek przewodów. Wraz z rozwojem marek krajowych pojawiło się wiele krajowych firm zajmujących się wiązkami przewodów, takich jak Huguang Co., Ltd., Shanghai Jinting i Henan Tianhai.
Wielkość rynku i prognoza — w 2023 r. wielkość światowego rynku wiązek przewodów samochodowych wyniosła 49,73 miliarda dolarów. Przewiduje się, że do 2032 r. wzrośnie do 81,94 mld USD, przy złożonej rocznej stopie wzrostu (CAGR) wynoszącej 5,8% w tym okresie.
Dystrybucja na rynku regionalnym – region Azji i Pacyfiku jest największym rynkiem regionalnym, posiadającym 41,12% udziału w rynku w 2023 r.
Podstawowe czynniki wzrostu — popularyzacja nowych pojazdów energetycznych jest kluczem do rozwoju branży. W porównaniu z tradycyjnymi pojazdami napędzanymi paliwem, średnia cena wiązek przewodów w przypadku nowych pojazdów energetycznych wynosi około 5000 RMB ze względu na dodanie wiązek przewodów wysokiego napięcia, znacznie wyższych niż w przypadku pojazdów napędzanych paliwem (ceny wiązek przewodów dla modeli z niższej, średniej i wyższej półki wynoszą odpowiednio około 2500 RMB, 3500 RMB i 5000 RMB). To napędza ciągły wzrost wartości pojedynczego pojazdu i ogólnej wielkości rynku, który ma przekroczyć 100 miliardów RMB.
Kontekst rynku pojazdów elektrycznych – Sam rynek nowych pojazdów napędzanych energią szybko się rozwija. Na przykład w 2024 r. globalna sprzedaż pojazdów elektrycznych wzrosła o około 51% rok do roku. Na rynkach regionalnych dominuje Europa i Chiny, a sprzedaż pojazdów elektrycznych w 2020 r. osiągnie w obu regionach około 1,3 mln sztuk, co stanowi czterokrotność sprzedaży w Stanach Zjednoczonych.